Fuite d'eau en appartement : réflexes, responsabilités et assurance
Une fuite d’eau en appartement se distingue d’une fuite en maison par un détail qui change tout : elle concerne rarement un seul logement. L’eau descend, traverse les planchers, atteint le plafond du voisin du dessous, parfois le palier ou la cage d’escalier. Trois assurances, un syndic et plusieurs occupants se retrouvent alors impliqués dans un même dossier, avec des délais à respecter et des responsabilités à établir. Ce repère décrit les gestes à poser dans les premières minutes, la façon d’identifier l’origine du désordre, le mécanisme de prise en charge entre assureurs et les fourchettes de prix constatées en 2026.
Les premiers gestes, dans l’ordre
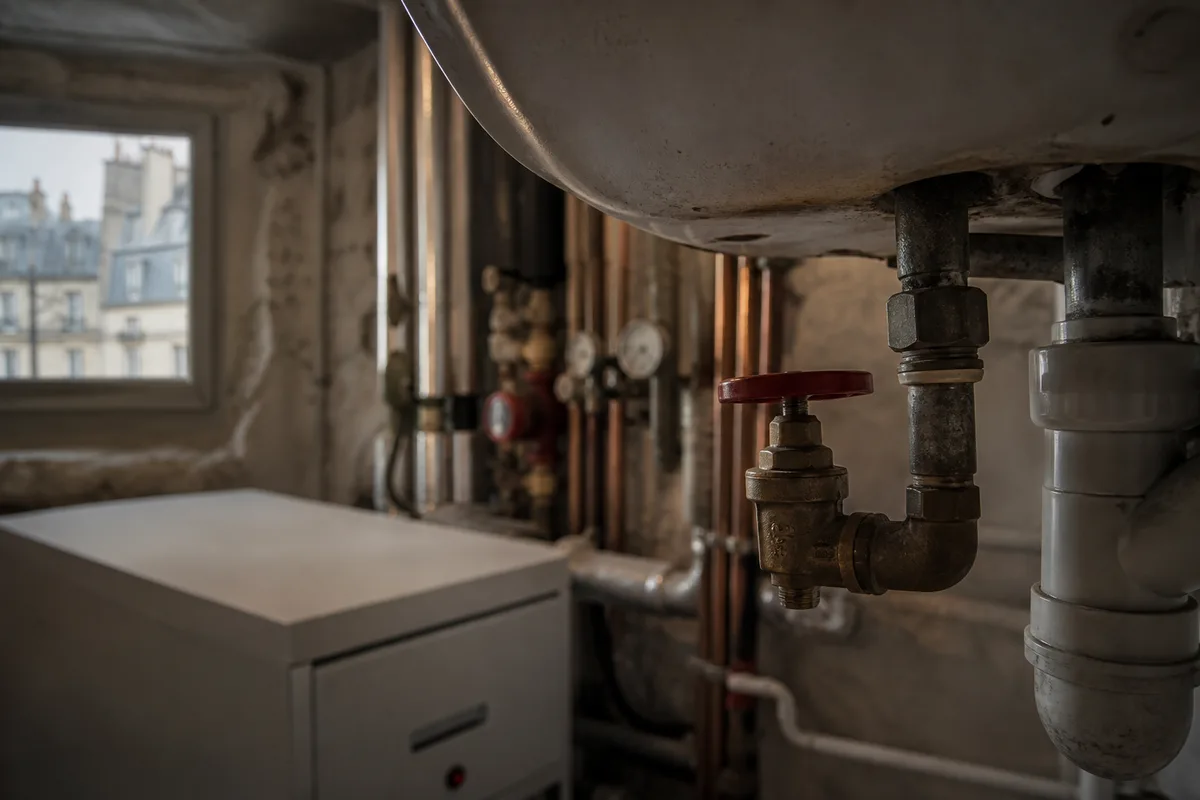
Le premier réflexe consiste à couper l’arrivée d’eau. Chaque logement dispose en principe d’une vanne d’arrêt générale, située sous l’évier, dans un placard technique, dans les toilettes ou sur le palier selon les immeubles. Repérer cette vanne avant d’en avoir besoin, et vérifier qu’elle tourne encore, fait gagner un temps décisif. Si elle est grippée ou introuvable, la vanne de pied de colonne se trouve généralement en cave ou dans un local technique, et sa manœuvre relève du gardien ou du syndic, car elle prive plusieurs logements d’eau.
Le deuxième geste concerne l’électricité. Une eau qui ruisselle vers un tableau, une prise ou un luminaire impose de couper l’alimentation de la zone concernée avant toute manipulation. Un plafond gorgé d’eau qui gonfle constitue également un risque d’effondrement local : mieux vaut dégager la pièce que sauver un meuble.
Le troisième consiste à prévenir les voisins directement exposés, en premier lieu celui du dessous. Une intervention rapide limite l’étendue du dommage, et le constat contradictoire s’établit d’autant mieux que chacun a vu les faits en cours plutôt qu’après séchage.
Le quatrième réflexe est documentaire : photographier et dater tout ce qui peut l’être, l’écoulement en cours, l’origine visible, les traces sur les murs et les plafonds, les biens touchés. Ces images pèsent lourd devant un assureur, bien plus qu’une description rédigée trois semaines plus tard.
Le cinquième, enfin, consiste à évaluer la nature de l’urgence. Un écoulement continu qui inonde l’étage inférieur justifie une intervention immédiate, y compris de nuit. Une trace d’humidité sur un mur, stable et sans écoulement actif, supporte un rendez-vous programmé en heures ouvrables, avec un tarif sensiblement inférieur comme le rappelle notre repère sur les tarifs des plombiers du nord-est parisien.
Une fuite d’eau en appartement : identifier l’origine
Une fuite d’eau en appartement provient de l’une des quatre familles suivantes, et l’interlocuteur change avec chacune.
Les canalisations privatives d’abord : alimentation en eau froide et chaude à l’intérieur du logement, flexibles d’appareils, robinetterie, joints de raccordement. Le désordre est ici circonscrit au lot, et l’occupant ou le propriétaire en assume la réparation selon la nature du défaut.
Les équipements ensuite : lave-linge, lave-vaisselle, chauffe-eau, radiateur, siphon. Un flexible de machine qui cède reste la cause la plus fréquente des sinistres domestiques, et la plus facile à prévenir en remplaçant les tuyaux vieillissants.
Les parties communes en troisième lieu : colonnes montantes d’alimentation, chutes d’évacuation, canalisations encastrées desservant plusieurs lots, toiture, terrasse, façade. La réparation relève alors du syndicat des copropriétaires et se règle sur les charges.
Le logement voisin enfin, cas fréquent lorsqu’un plafond s’humidifie sans source identifiable dans l’appartement. Une infiltration descendante suppose l’accès au logement du dessus, ce qui impose un dialogue, parfois une intervention du syndic pour organiser la visite.
Un indice technique aide à trancher rapidement. Fermer la vanne générale du logement, puis observer le compteur individuel s’il existe : un compteur qui continue de tourner alors que tout est fermé désigne une fuite en amont du logement, donc probablement sur une partie commune. À l’inverse, un compteur immobile alors que l’écoulement persiste oriente vers une canalisation d’évacuation ou vers une source extérieure au lot.
Déclarer le sinistre : délais et mécanisme entre assureurs
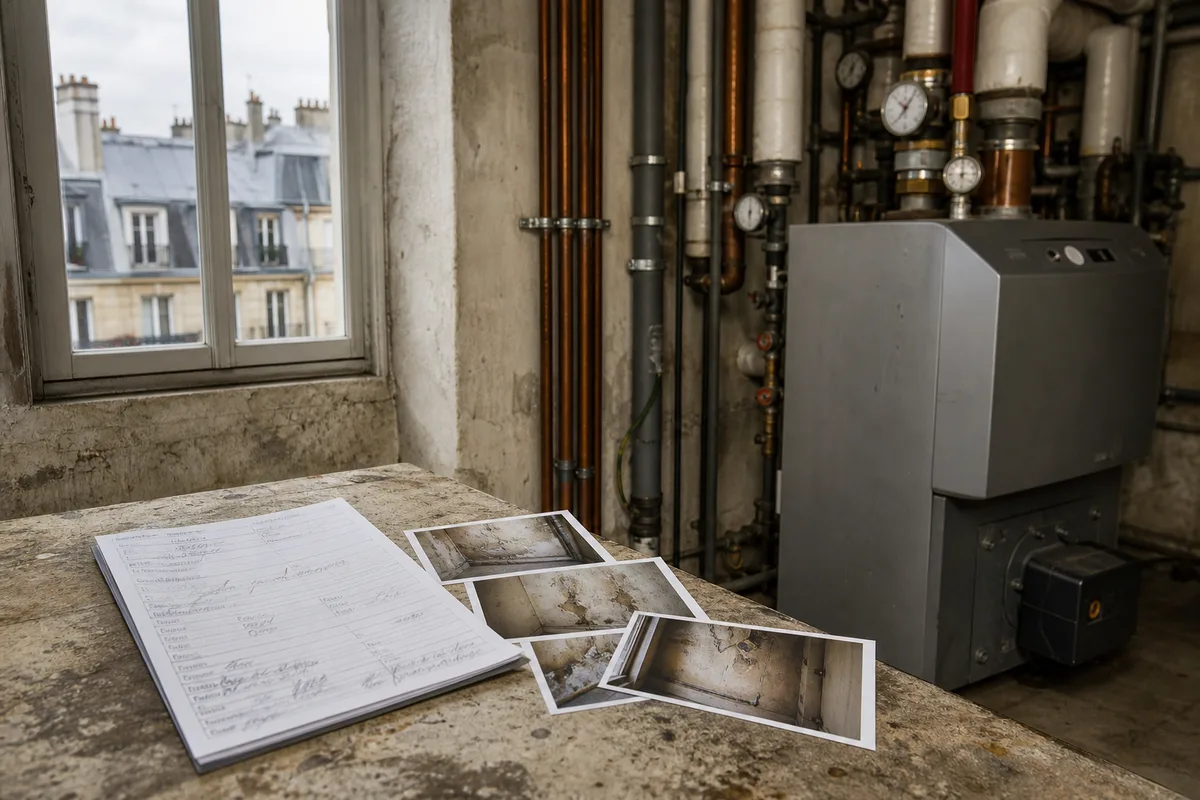
La déclaration à l’assureur s’effectue en principe dans un délai de cinq jours ouvrés à compter de la connaissance du sinistre. Ce délai court pour l’occupant comme pour le propriétaire, et un retard peut compliquer l’indemnisation. Une déclaration écrite, doublée d’un appel, reste la formule la plus sûre.
Le constat amiable dégât des eaux se remplit conjointement par les parties concernées : occupant chez qui la fuite a pris naissance, occupant lésé, et le cas échéant représentant du syndicat lorsque les parties communes sont en cause. Chacun conserve un exemplaire et l’adresse à son propre assureur. Ce document ne désigne pas un coupable, il décrit des faits et permet aux assureurs d’instruire.
Les sinistres de dégâts des eaux entre plusieurs logements sont traités selon une convention conclue entre assureurs, dite convention IRSI, qui organise la prise en charge et désigne l’assureur chargé de gérer le dossier ainsi que la recherche de fuite. Ce mécanisme est interne à la profession : il simplifie le traitement sans modifier les droits des assurés, qui restent définis par leurs contrats respectifs. La prise en charge et le pilotage du dossier varient en principe selon l’ampleur des dommages, sans qu’il soit utile de retenir des seuils précis, ceux-ci relevant du texte conventionnel en vigueur.
Trois précautions améliorent nettement l’issue du dossier. Conserver les factures des biens endommagés, ne pas jeter les éléments détériorés avant le passage éventuel d’un expert, et attendre l’accord de l’assureur avant d’engager des travaux de remise en état non urgents. Les réparations strictement nécessaires pour arrêter l’écoulement, elles, se font sans attendre, facture à l’appui.
Un cas particulier revient souvent en immeuble : le sinistre dont l’origine se situe dans un logement inoccupé ou dont l’occupant reste injoignable. L’accès forcé ne s’improvise pas, et la marche à suivre consiste à alerter le syndic ou le gardien, qui dispose parfois des coordonnées du propriétaire, puis à faire constater la situation. Lorsque l’écoulement menace la sécurité ou cause un dommage qui s’aggrave, l’intervention d’un serrurier accompagnée d’un constat devient parfois nécessaire, et les frais correspondants entrent dans le dossier de sinistre.
Un autre point mérite attention : la distinction entre le sinistre et son aggravation. Un assureur peut opposer un défaut de mesures conservatoires à un assuré qui, ayant constaté un écoulement, n’a rien fait pour l’arrêter ou le limiter. Couper l’eau, protéger les biens déplaçables, éponger et signaler constituent précisément ces mesures. Elles n’engagent aucune reconnaissance de responsabilité et se documentent, elles aussi, par quelques photographies.
La recherche de fuite, étape souvent décisive
Lorsque l’origine reste invisible, une prestation spécifique s’impose : la recherche de fuite, réalisée par des méthodes dites non destructives. Le professionnel emploie selon les cas la caméra thermique, le gaz traceur, la corrélation acoustique, l’humidimètre ou l’inspection endoscopique. L’objectif consiste à localiser précisément le point de fuite sans ouvrir des mètres carrés de cloison au hasard.
Cette prestation fait fréquemment l’objet d’une prise en charge par l’assurance, dans les conditions prévues par le contrat et par la convention applicable. Demander l’accord préalable de l’assureur avant de commander la recherche évite les mauvaises surprises, et le rapport remis à l’issue de l’intervention sert de pièce au dossier.
| Prestation | Fourchette constatée | Prise en charge fréquente |
|---|---|---|
| Intervention d’urgence, arrêt de la fuite | 150 à 450 € | Selon contrat |
| Réparation d’une fuite accessible | 150 à 400 € | Selon origine |
| Recherche de fuite non destructive | 300 à 800 € | Souvent par l’assurance |
| Remplacement d’un flexible ou d’un joint | 80 à 200 € | Rarement |
| Assèchement et déshumidification | 300 à 1 200 € | Selon contrat |
| Remise en état des peintures | 300 à 1 500 € | Après accord de l’assureur |
Qui répare et qui supporte le coût
Le partage obéit à trois niveaux constants dans leur principe. L’occupant assume l’entretien courant et les menues réparations : joints, flexibles, robinetterie, siphons. Le propriétaire prend en charge le remplacement des équipements vétustes et les désordres liés à l’usure normale des canalisations privatives. Le syndicat supporte les réparations touchant les parties communes, colonnes et chutes incluses.
Le règlement de copropriété précise où passe exactement la frontière entre partie commune et partie privative, en particulier pour les canalisations encastrées desservant plusieurs lots. C’est ce document, et non l’usage local, qui tranche en cas de discussion.
Les fuites sur les canalisations enterrées ou encastrées posent une difficulté supplémentaire, car elles restent invisibles longtemps. Une consommation d’eau anormalement élevée sans usage correspondant, une trace d’humidité persistante en pied de mur ou une zone de sol tiède au-dessus d’un réseau de chauffage constituent les signaux les plus courants. Dans les immeubles anciens du nord-est parisien, ces réseaux traversent des planchers dont la composition complique le repérage, ce qui rend la recherche instrumentée d’autant plus utile.
Une dernière situation mérite d’être anticipée : la fuite sur un réseau de chauffage collectif. L’eau du circuit, souvent traitée et colorée par les résidus de corrosion, laisse des traces caractéristiques. La réparation relève alors du syndicat et du contrat d’exploitation, et le signalement doit passer par le gardien plutôt que par un dépanneur privé, comme pour toute défaillance touchant la production ou la distribution de chaleur.
Une distinction supplémentaire mérite d’être posée : la réparation de la cause et la réparation des conséquences ne suivent pas le même chemin. La première incombe au propriétaire de l’élément défaillant, privé ou commun. La seconde, les embellissements détériorés chez le voisin par exemple, relève de l’indemnisation par les assurances selon les contrats en présence. Un occupant qui répare de son côté sans déclarer risque de perdre le bénéfice de cette seconde partie.
Prévenir plutôt que déclarer
Quelques habitudes réduisent nettement le risque. Remplacer les flexibles de machine à laver tous les cinq ans environ, fermer l’arrivée d’eau des appareils en cas d’absence prolongée, contrôler chaque année l’état des joints de douche et de baignoire, surveiller la pression du circuit de chauffage et faire réaliser sa visite d’entretien annuelle sont autant de gestes peu coûteux.
Trois vérifications annuelles complètent la liste : la manœuvre de la vanne d’arrêt du logement, qui se grippe si on ne la tourne jamais ; le relevé du compteur individuel un soir puis le lendemain matin sans consommation, qui révèle une fuite invisible ; et l’état des évacuations, un écoulement lent annonçant souvent une obstruction traitée dans notre repère sur le débouchage de canalisation. Les défaillances du réseau de chauffage, autre source classique d’écoulement en immeuble, sont abordées dans notre article sur la panne de chauffage.